
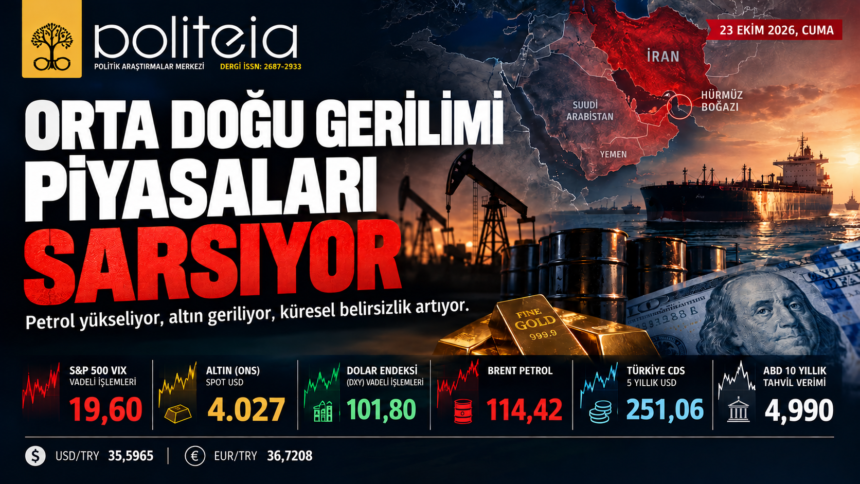
S&P 500 VIX (VOLALİTE ENDEKSİ) VADELİ İŞLEMLERİ = 19,60
VIX endeksinin 19,60 seviyesine yükselmesine rağmen, küresel piyasalarda belirsizliğin arttığını ancak henüz yaygın bir panik ortamının oluşmadığını gösteriyor. Bu haftaki gelişmelerde ABD ile İran arasındaki gerilimin yeniden tırmanma ihtimali, Hürmüz Boğazı’ndaki deniz trafiğine yönelik riskler ve Yemen’deki Husilerin Suudi Arabistan’a yönelik saldırıları öne çıkıyor. Bu gelişmeler, Orta Doğu’daki çatışmaların enerji arzını ve küresel ekonomik dengeleri etkileyebileceği endişesini artırıyor. VIX’in 20 seviyesine yaklaşması, yatırımcıların bu riskleri daha fazla fiyatlamaya başladığına işaret ediyor.
Ancak endeksin 20’nin altında kalması, henüz geniş çaplı bir piyasa paniğinin öne çıkmadığını gösteriyor. VIX’teki sınırlı yükselişe karşılık petrol fiyatlarının çok daha sert tepki vermesi, piyasalarda genel bir çöküş korkusundan ziyade enerji arzı ve enflasyon risklerinin ön plana çıktığını düşündürüyor.
ALTIN (ONS) SPOT USD = 4.027
Bugün piyasalara bakıldığında ons altının 4.027 dolara gerilemesi, Orta Doğu’daki askeri gerilime rağmen güvenli liman talebinin fiyatları yukarı taşımaya yetmediği ancak buna rağmen 4.000 dolar seviyesinin de altına inmediği izleniyor. Doların güçlü kalması ve petrol fiyatlarındaki yükselişin enflasyon beklentilerini etkilemesi, altın üzerinde baskı oluşturabilecek unsurlar arasında. Bu nedenle altındaki düşüşü yalnızca jeopolitik gelişmelerle açıklamak doğru olmaz.
Önümüzdeki dönemde altının yönü, bölgedeki gerilimin yanı sıra ABD’deki enflasyon ve faiz beklentilerine de bağlı olacak. Çatışmaların genişlemesi güvenli liman talebini artırabilir; ancak faizlerin uzun süre yüksek kalacağı beklentisi altındaki yükselişi sınırlayabilir.
DOLAR ENDEKSİ (DXY) VADELİ İŞLEMLERİ = 101,80
Dolar endeksinin 101,80 seviyesinde bulunması, doların uluslararası piyasalardaki gücünü koruduğunu gösteriyor. Orta Doğu’daki gerilim ve yüksek enerji fiyatları belirsizliği artırırken, ABD’deki faiz beklentileri de doların seyrini etkiliyor.
Doların 100 seviyesinin üzerinde kalması, küresel piyasalarda temkinli görünümün sürdüğüne işaret ediyor. Türkiye açısından ise güçlü dolar ile yüksek petrol fiyatlarının aynı dönemde etkili olması önem taşıyor. Petrolün dolar üzerinden fiyatlanması nedeniyle bu iki gelişme, enerji ithalatı maliyetlerini birlikte artırabilir. Böyle bir tablo, cari denge ve enflasyon üzerindeki baskıyı güçlendirebilir.
BRENT PETROL = 114,42
Brent petrolün 114,42 dolara yükselmesi, haftanın jeopolitik gelişmelerinin piyasalara en güçlü yansıması oldu. ABD ile İran arasındaki gerilim, Hürmüz Boğazı’ndaki tanker güvenliğine ilişkin endişeler ve Husilerin Suudi Arabistan’a yönelik saldırıları, petrol sevkiyatında aksama yaşanabileceği kaygısını artırıyor. Libya’da petrol üretimini etkileyen boru hattı sorunu da arz endişelerini destekleyen gelişmeler arasında.
Petrolün yükselişin temel nedeni, yalnızca üretimin azalması değil, mevcut petrolün dünya piyasalarına güvenli biçimde ulaştırılamaması ihtimali. Özellikle Hürmüz Boğazı’nda yaşanabilecek ciddi bir aksama, küresel enerji arzını etkileyerek fiyatlar üzerinde daha güçlü baskı yaratabilir.
Petrolün yüksek seyretmesi, jeopolitik gerilimin enerji maliyetleri üzerinden dünya ekonomisine yayıldığını gösteriyor. Fiyatların yüksek kalması; akaryakıt, ulaştırma ve üretim maliyetlerini artırarak enflasyonla mücadeleyi zorlaştırabilir. Bu durum, merkez bankalarının faiz indirimlerinde daha temkinli davranmasına da neden olabilir.
TÜRKİYE CDS 5 YILLIK USD = 251,06
Türkiye CDS priminin 250 baz puan civarında bulunması, ülkenin dış borç riskine karşı talep edilen risk priminin yüksek seyrini koruduğunu gösteriyor. CDS’deki kademeli yükseliş, küresel belirsizliklerin ve finansman koşullarının yakından izlenmesini gerektiriyor. Ancak bu hareketi yalnızca jeopolitik gelişmelere bağlamak doğru olmaz; Türkiye’nin enflasyonu, para politikası, döviz rezervleri ve genel ekonomik görünümü de risk primi üzerinde etkili.
Petrol fiyatlarının yüksek, doların güçlü ve küresel faizlerin yüksek seviyelerde olduğu bir ortamda Türkiye’nin enerji ithalat maliyetleri artabilir, dış finansmana erişim zorlaşabilir ve borçlanma maliyetleri yükselebilir. CDS’nin gerilemesi için küresel koşulların yanı sıra Türkiye’nin ekonomik görünümüne yönelik güvenin de güçlenmesi önem taşıyor.
ABD 10 YILLIK TAHVİL VERİMİ = 4,990
ABD’nin 10 yıllık tahvil getirisinin hafif geri çekilerek yüzde 5 seviyesinin hemen altında bulunması, uzun vadeli borçlanma maliyetlerinin yüksek seyrini koruduğunu gösteriyor.
Orta Doğu’daki gerilimin petrol fiyatlarını artırması, enflasyonun yeniden yükselmesi ve faiz indirimlerinin gecikmesi ihtimalini gündemde tutuyor.
SONUÇ
Haftanın genel görünümü, Orta Doğu’daki jeopolitik gerilimlerin özellikle enerji fiyatları üzerinden küresel ekonomiyi etkilediğini gösteriyor. ABD ile İran arasındaki gerilim, Hürmüz Boğazı’ndaki güvenlik sorunları ve Suudi Arabistan çevresindeki saldırılar, enerji arzına ilişkin endişeleri artırırken petrol fiyatları üzerindeki baskıyı güçlendiriyor. Buna karşılık VIX’teki yükselişin sınırlı kalması, finansal piyasalarda henüz yaygın bir panik ortamının oluşmadığına işaret ediyor.
Ancak enerji fiyatlarındaki yükselişin kalıcı hale gelmesi, enflasyonun yeniden hızlanması ve faiz indirimlerinin gecikmesi riskini beraberinde getiriyor. Asya piyasalarında jeopolitik belirsizliklerin yanı sıra hafta içinde Asya borsalarında özellikle Japonya, Güney Kore ve Hong Kong piyasalarında satış baskısı öne çıktı.
Avrupa piyasalarında ise yüksek enerji maliyetleri, ekonomik büyüme beklentileri ve siyasi belirsizlikler öne çıkıyor. Özellikle enerji ithalatına bağımlı Avrupa ekonomileri açısından petrol fiyatlarının yüksek seyretmesi, enflasyon ve büyüme arasındaki dengeyi daha da zorlaştırabilir.
Türkiye açısından ise yüksek enerji maliyetlerinin güçlü dolar ve küresel finansman koşullarındaki sıkılıkla birleşmesi temel risk oluşturuyor. Böyle bir ortamda cari denge üzerindeki baskı artabilir, enflasyonun düşürülmesi zorlaşabilir ve dış borçlanma maliyetleri yüksek kalabilir.
Önümüzdeki dönemde piyasaların yönünü, ABD ile İran arasındaki gerilimin seyri ve Hürmüz Boğazı’ndaki enerji taşımacılığının güvenliği belirleyecek. Diplomatik çözüm ve enerji sevkiyatında normalleşme piyasalardaki baskıyı hafifletebilirken, çatışmaların genişlemesi petrol fiyatları üzerinden küresel enflasyon, büyüme ve finansman risklerini artırabilir.